De Euribor Uitgelegd: Wat Het Is en Waarom Het Telt voor een Spaanse Hypotheek
Het belangrijkste
- De Euribor is een referentierente die als basis dient in financiële contracten. Het European Money Markets Institute (EMMI) beheert hem.
- Er zijn vijf looptijden: een week en een, drie, zes en twaalf maanden.
- Volgens de maandgemiddelden van de ECB was de 12-maands Euribor in januari 2021 min 0,50 procent, piekte hij in oktober 2023 op 4,16 procent en was hij in september 2026 3,25 procent.
- Een variabele hypotheek die de Euribor volgt, verandert mee. Vraag uw bank welke looptijd wordt gebruikt, hoe vaak de rente wordt aangepast en welke opslag de bank rekent.
Bij een Spaanse hypotheek komt u het woord Euribor snel tegen. Dit artikel legt uit wat het is, laat met officiële cijfers zien wat de rente de afgelopen jaren deed en geeft aan wat u uw bank kunt vragen.
Wat de Euribor is#
De Banco de España omschrijft de Euribor als een referentierente die financiële contracten als basis gebruiken. Hij wordt berekend op basis van echte markttransacties en beheerd door het European Money Markets Institute (EMMI). Er zijn vijf looptijden: een week en een, drie, zes en twaalf maanden.
EMMI zegt dat de rente laat zien tegen welke rente banken in de Europese Unie en de Europese Vrijhandelsassociatie geld kunnen lenen op de onverzekerde groothandelsmarkt. De methode heet een hybride methode. Zij leunt vooral op echte transacties en gebruikt de inschatting van deskundigen als er te weinig transacties zijn.
Waarom het telt bij een hypotheek#
CaixaBank legt uit dat de Euribor een maatstaf is voor veel financiële producten, vooral voor het bepalen van hypotheekrentes. Een variabele lening die de Euribor volgt, verandert mee als de Euribor verandert. De bank telt daar een eigen opslag bij op, die in uw contract staat.
Wat de 12-maands Euribor deed#
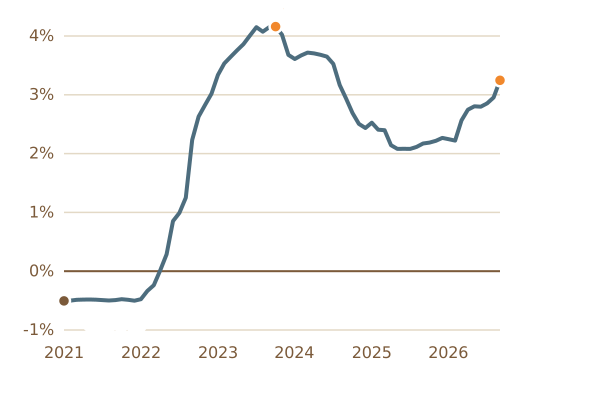
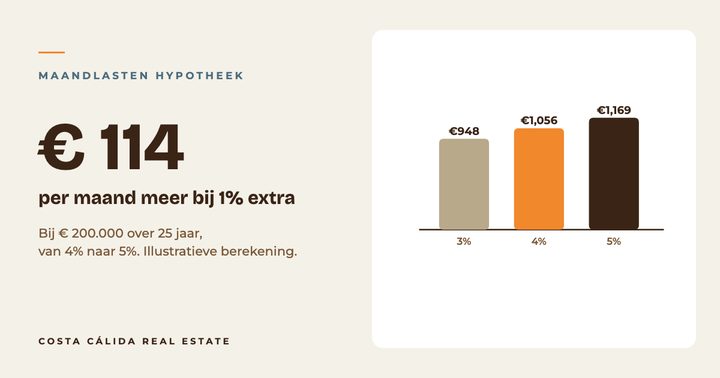
Volgens de maandgemiddelden van de ECB was de 12-maands Euribor in januari 2021 min 0,50 procent. Daarna steeg hij sterk in 2022 en 2023 tot een piek van 4,16 procent in oktober 2023, zakte hij in 2025 tot iets boven de 2 procent en was hij in september 2026 3,25 procent. Door zulke schommelingen is het nuttig te weten wat uw maandlast wordt als de rente verandert. Ons artikel over maandlasten bij verschillende rentes laat het effect zien met eenvoudige bedragen.
Wat u uw bank kunt vragen#
- Welke Euribor-looptijd volgt de lening en hoe vaak wordt de rente aangepast?
- Welke opslag rekent de bank, en hangt die af van voorwaarden zoals een verzekering of salarisrekening?
- Is een vaste rente mogelijk en voor hoe lang?
- Wat is mijn maandlast als de rente een of twee procentpunt stijgt?
De details verschillen per bank, dus controleer ze in het aanbod en in het contract. Een gestor of advocaat kan het contract uitleggen voordat u tekent.
Probeer zelf verschillende rentes in onze hypotheekcalculator, of neem contact met ons op over uw plannen.
Bronnen en meer lezen
Feiten gecontroleerd: 20 oktober 2026
Costa Cálida Insider
Ontvang ons maandelijkse marktrapport over Murcia
Echte cijfers over prijzen, hypotheekrentes en kosten, plus een paar woningen die wij goed hebben bekeken. Gratis, ongeveer eens per maand. Meld u aan en lees direct onze gratis gids.
Denkt u aan een woning aan de Costa Cálida?
Vertel ons uw plannen. Wij begeleiden u in het Nederlands of Engels, van het eerste gesprek tot de sleutels.
Dit artikel is algemene informatie en geen juridisch, fiscaal of financieel advies. Regels veranderen, laat uw eigen situatie controleren door een gekwalificeerd adviseur. Lees onze volledige disclaimer.