Vaste of Variabele Hypotheek in Spanje: Zo Verhouden Ze Zich
Het belangrijkste
- Een vaste rente geeft een maandlast waarop u kunt plannen. Een variabele rente volgt een maatstaf zoals de Euribor en kan stijgen of dalen.
- Bij een lening van € 200.000 over 25 jaar kost een stijging van 3 naar 5 procent ongeveer € 221 per maand extra.
- Wat past, hangt af van hoeveel verandering in uw maandlast u kunt dragen, niet van het raden van de markt.
Banken in Spanje bieden meestal keuze tussen een vaste rente, een variabele rente en een mengvorm. Dit artikel zet ze in gewone woorden naast elkaar. Het is algemene informatie en geen financieel advies, en elke bank bepaalt haar eigen voorwaarden, dus controleer het aanbod dat u krijgt.
De drie opties naast elkaar#
| Vast | Variabel | Gemengd | |
|---|---|---|---|
| Rente | Blijft gelijk | Beweegt met een maatstaf | Eerst vast, daarna variabel |
| Maandlast | Voorspelbaar | Kan stijgen of dalen | Eerst voorspelbaar |
| Belangrijkste risico | U betaalt meer als de rente daalt | U betaalt meer als de rente stijgt | De maandlast kan veranderen na de vaste periode |
| Past bij | Kopers die zekerheid willen | Kopers die schommelingen aankunnen | Kopers die rustig willen starten |
Wat de maatstaf deed#
Een variabele lening volgt vaak de 12-maands Euribor, die de Banco de España omschrijft als een referentierente voor financiële contracten. Volgens de maandgemiddelden van de ECB was hij in januari 2021 min 0,50 procent, piekte hij in oktober 2023 op 4,16 procent en was hij in september 2026 3,25 procent. Ons artikel over de Euribor legt het uit.
Wat een renteverandering doet met de maandlast#
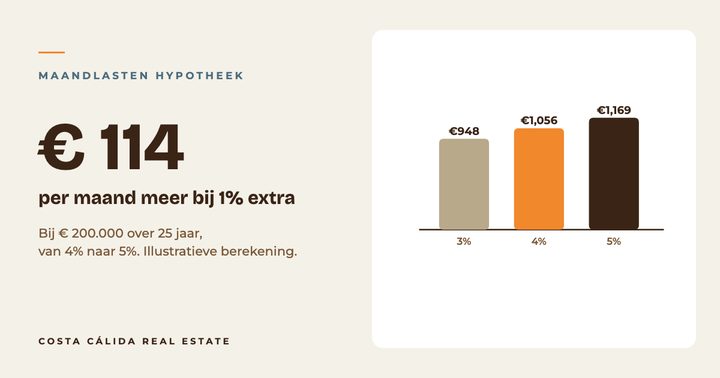
Bij een lening van € 200.000 over 25 jaar geeft onze eigen berekening ongeveer € 948 per maand bij 3 procent, € 1.056 bij 4 procent en € 1.169 bij 5 procent. Een stijging van 3 naar 5 procent kost dus ongeveer € 221 per maand extra. Alle bedragen staan in onze maandlasten bij verschillende rentes. Deze bedragen tonen alleen de lening, zonder verzekering, kosten of de opslag van de bank.
Hoe u kiest#
- Vraag uzelf af welke maandlast u nog kunt dragen als de rente twee punten stijgt.
- Vraag de bank elke optie schriftelijk, met de rente, de opslag, de aanpassingsdata en alle kosten.
- Vraag of u vervroegd mag aflossen en wat dat kost.
- Laat een gestor of advocaat het aanbod lezen voordat u tekent.
Probeer verschillende rentes in onze hypotheekcalculator, of neem contact met ons op over uw plannen.
Bronnen en meer lezen
Feiten gecontroleerd: 20 oktober 2026
Costa Cálida Insider
Ontvang ons maandelijkse marktrapport over Murcia
Echte cijfers over prijzen, hypotheekrentes en kosten, plus een paar woningen die wij goed hebben bekeken. Gratis, ongeveer eens per maand. Meld u aan en lees direct onze gratis gids.
Denkt u aan een woning aan de Costa Cálida?
Vertel ons uw plannen. Wij begeleiden u in het Nederlands of Engels, van het eerste gesprek tot de sleutels.
Dit artikel is algemene informatie en geen juridisch, fiscaal of financieel advies. Regels veranderen, laat uw eigen situatie controleren door een gekwalificeerd adviseur. Lees onze volledige disclaimer.