Pfund zu Euro: Wie der Wechselkurs den Preis eines spanischen Hauses verändert
Das Wichtigste in Kürze
- Weil Sie in Euro zahlen, bewegt sich der Preis in Pfund mit dem Wechselkurs.
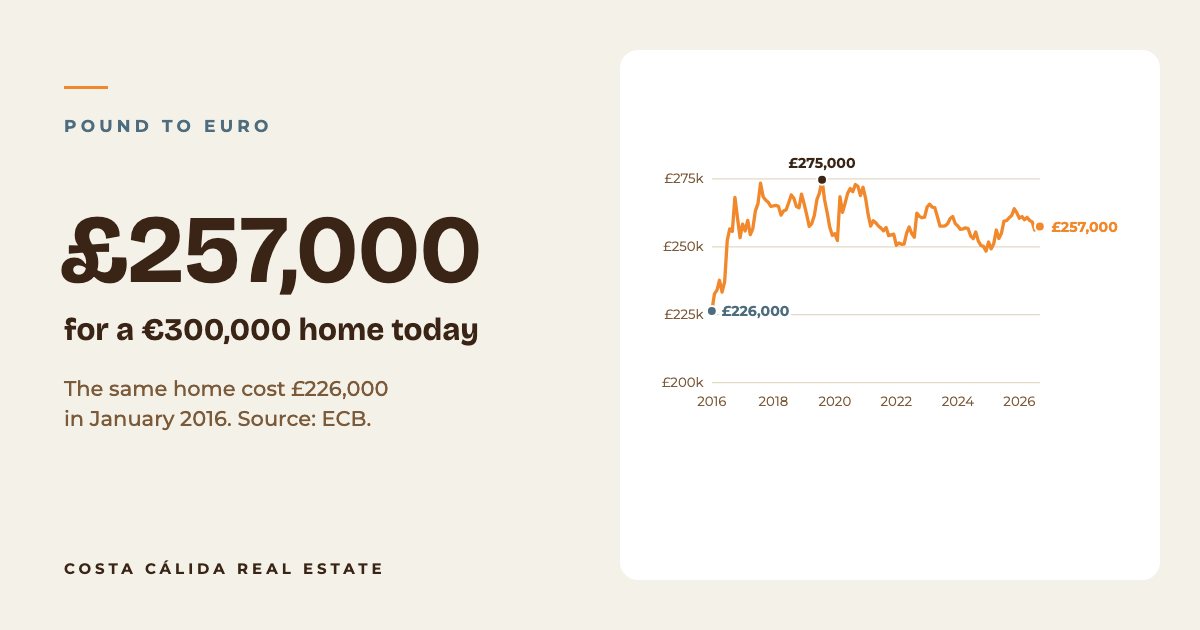
- Nach dem Monatsdurchschnitt der EZB kostete ein Haus für 300.000 € im Januar 2016 etwa 226.000 £, beim Höchststand im August 2019 etwa 275.000 £ und im September 2026 etwa 257.000 £.
- Eine Bewegung des Wechselkurses um 5 Prozent verändert den Preis eines Hauses für 300.000 € um etwa 13.000 £.
- Planen Sie, wann und wie Sie umtauschen, und fragen Sie, ob Ratenzahlungen bei einem Neubau Sie dem Wechselkurs aussetzen.
Sie vereinbaren einen Preis in Euro, bezahlen aber mit Pfund. Das heißt, der Wechselkurs ist Teil des Preises. Dieser Artikel zeigt anhand der amtlichen Monatsdurchschnitte der Europäischen Zentralbank, um wie viel.
Was ein Haus für 300.000 € in Pfund gekostet hat#
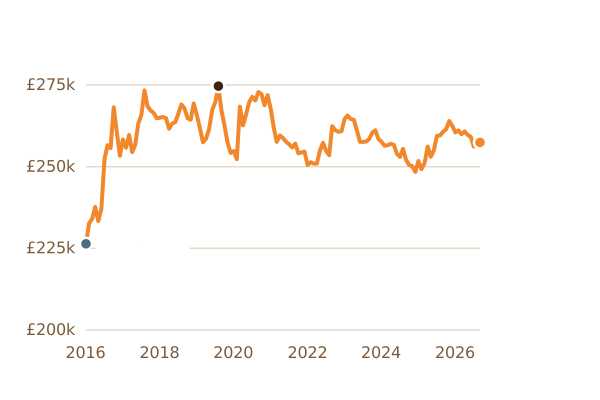
Zum monatlichen Durchschnittskurs der EZB hätte ein Haus für 300.000 € im Januar 2016, als der Euro gegenüber dem Pfund schwächer war, etwa 226.000 £ gekostet. Der Höchststand lag bei etwa 275.000 £ im August 2019, und im September 2026 waren es etwa 257.000 £, bei einem Kurs von 1 € zu 0,858 £. Die Spanne zwischen Tief- und Höchstwert beträgt in diesem Zeitraum für dasselbe Haus rund 48.000 £.
Was eine kleine Bewegung bedeutet#
Eine Änderung des Kurses um 5 Prozent verschiebt den Pfundpreis eines Hauses für 300.000 € um etwa 12.900 £. Langfristig kann sich der Kurs deutlich stärker bewegen, wie das Diagramm zeigt. Sie können ihn nicht vorhersagen, aber Sie können um ihn herum planen.
Möglichkeiten zur Planung, allgemein gesprochen#
- Kennen Sie Ihre Frist. Ein Kauf einer Bestandsimmobilie wird meist an einem Termin beim Notar abgeschlossen. Ein Neubau wird oft in Raten bezahlt, daher kann der Kurs an jedem Zahlungstermin anders sein.
- Vergleichen Sie, wie Sie umtauschen. Banken und spezialisierte Anbieter berechnen unterschiedliche Aufschläge. Der Kurs auf dem Bildschirm Ihrer Bank ist nicht immer der Kurs, den Sie erhalten.
- Denken Sie an das Zeitrisiko. Manche Käufer sichern einen Kurs, um eine bekannte Zahlung zu haben. Ob das für Sie richtig ist, hängt von Ihrer Situation ab, fragen Sie daher einen regulierten Berater.
- Rechnen Sie die Kosten dazu. Denken Sie an Steuern und Gebühren zusätzlich zum Preis und prüfen Sie die Auswirkung des Kurses auf Ihre Monatsrate mit unserem Hypothekenrechner.
Dies sind allgemeine Informationen zu Wechselkursen und keine Finanzberatung.
Quellen und weiterführende Literatur
Fakten geprüft: 20. Oktober 2026
Costa Cálida Insider
Erhalten Sie unseren monatlichen Marktbericht zu Murcia
Echte Zahlen zu Preisen, Hypothekenzinsen und Kaufnebenkosten, dazu einige Häuser, die wir uns genau angesehen haben. Kostenlos, etwa einmal im Monat. Melden Sie sich an und lesen Sie sofort unseren kostenlosen Kaufratgeber.
Sie denken über einen Kauf an der Costa Cálida nach?
Sprechen Sie mit uns über Ihre Pläne. Wir begleiten Sie auf Niederländisch oder Englisch, vom ersten Anruf bis zur Schlüsselübergabe.
Dieser Artikel enthält allgemeine Informationen und ist keine Rechts-, Steuer- oder Finanzberatung. Regeln ändern sich, prüfen Sie Ihre eigene Situation daher mit einem qualifizierten Berater. Unseren vollständigen Haftungsausschluss lesen.