Der Euribor erklärt: Was er ist und warum er für eine spanische Hypothek wichtig ist
Das Wichtigste in Kürze
- Der Euribor ist ein Referenzzinssatz, der in Finanzverträgen als Grundlage dient. Er wird vom European Money Markets Institute (EMMI) verwaltet.
- Es gibt ihn für fünf Laufzeiten: eine Woche sowie einen, drei, sechs und zwölf Monate.
- Nach den Monatsdurchschnitten der EZB lag der 12-Monats-Euribor im Januar 2021 bei minus 0,50 Prozent, erreichte im Oktober 2023 mit 4,16 Prozent seinen Höhepunkt und lag im September 2026 bei 3,25 Prozent.
- Variable Hypotheken, die dem Euribor folgen, ändern sich, wenn er sich ändert. Fragen Sie Ihre Bank, welche Laufzeit sie verwendet, wie oft angepasst wird und welchen Aufschlag sie addiert.
Wenn Sie sich eine spanische Hypothek ansehen, begegnet Ihnen schnell das Wort Euribor. Dieser Artikel erklärt, was er ist, zeigt anhand amtlicher Daten, wie er sich in den letzten Jahren entwickelt hat, und listet auf, was Sie Ihre Bank fragen sollten.
Was der Euribor ist#
Die Banco de España beschreibt den Euribor als Referenzzinssatz, den Finanzverträge als Grundlage verwenden. Er wird aus tatsächlichen Markttransaktionen berechnet und vom European Money Markets Institute (EMMI) verwaltet. Es gibt ihn für fünf Laufzeiten: eine Woche sowie einen, drei, sechs und zwölf Monate.
Das EMMI erklärt, der Satz spiegele wider, zu welchem Zinssatz Banken in der Europäischen Union und der Europäischen Freihandelsassoziation am unbesicherten Großkundenmarkt Geld aufnehmen können. Die Methode heißt Hybridmethode. Sie stützt sich hauptsächlich auf tatsächliche Transaktionen und nutzt Expertenurteile, wenn nicht genügend Transaktionen vorliegen.
Warum er für eine Hypothek wichtig ist#
CaixaBank erklärt, dass der Euribor für viele Finanzprodukte ein Referenzwert ist, insbesondere für die Festlegung von Hypothekenzinsen. Ein variabel verzinstes Darlehen, das dem Euribor folgt, ändert sich, wenn sich der Euribor ändert. Die Bank addiert ihren eigenen Aufschlag, der in Ihrem Vertrag festgelegt ist.
Was der 12-Monats-Euribor getan hat#
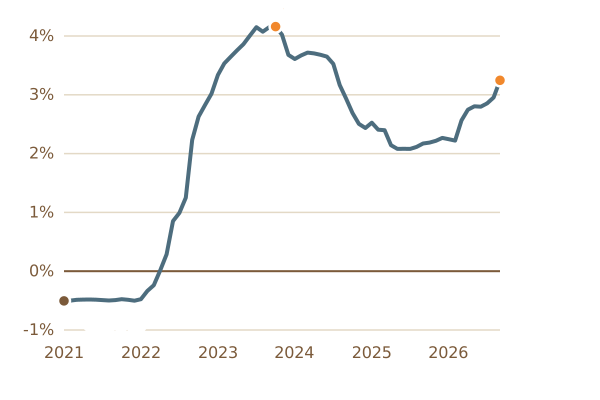
Nach den Monatsdurchschnitten der EZB lag der 12-Monats-Euribor im Januar 2021 bei minus 0,50 Prozent. Danach stieg er 2022 und 2023 steil an bis zu einem Höchststand von 4,16 Prozent im Oktober 2023, fiel 2025 auf knapp über 2 Prozent zurück und lag im September 2026 bei 3,25 Prozent. Genau wegen solcher Schwankungen lohnt es sich zu sehen, wie hoch Ihre Rate wäre, wenn sich die Zinsen bewegen. Unser Artikel über Beispiele für Hypothekenraten zeigt die Wirkung mit einfachen Zahlen.
Was Sie Ihre Bank fragen sollten#
- Welcher Euribor-Laufzeit folgt das Darlehen, und wie oft wird der Zinssatz angepasst?
- Welchen Aufschlag addiert die Bank, und hängt er von Bedingungen wie einer Versicherung oder einem Gehaltskonto ab?
- Gibt es einen Festzins, und für wie lange?
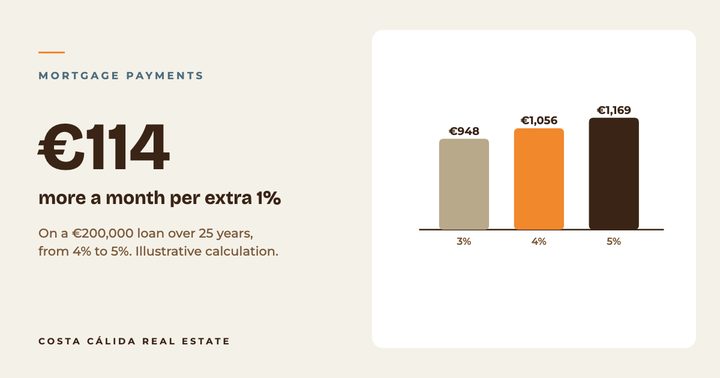
- Wie hoch wäre meine Monatsrate, wenn der Zins um ein oder zwei Prozentpunkte stiege?
Die Einzelheiten unterscheiden sich von Bank zu Bank, prüfen Sie sie daher im Angebot und im Vertrag. Ein Gestor oder Anwalt kann Ihnen den Vertrag vor der Unterschrift erklären.
Sie können selbst verschiedene Zinssätze ausprobieren mit unserem Hypothekenrechner, oder sprechen Sie mit uns über Ihre Pläne.
Quellen und weiterführende Literatur
Fakten geprüft: 20. Oktober 2026
Costa Cálida Insider
Erhalten Sie unseren monatlichen Marktbericht zu Murcia
Echte Zahlen zu Preisen, Hypothekenzinsen und Kaufnebenkosten, dazu einige Häuser, die wir uns genau angesehen haben. Kostenlos, etwa einmal im Monat. Melden Sie sich an und lesen Sie sofort unseren kostenlosen Kaufratgeber.
Sie denken über einen Kauf an der Costa Cálida nach?
Sprechen Sie mit uns über Ihre Pläne. Wir begleiten Sie auf Niederländisch oder Englisch, vom ersten Anruf bis zur Schlüsselübergabe.
Dieser Artikel enthält allgemeine Informationen und ist keine Rechts-, Steuer- oder Finanzberatung. Regeln ändern sich, prüfen Sie Ihre eigene Situation daher mit einem qualifizierten Berater. Unseren vollständigen Haftungsausschluss lesen.