Festzins oder variable Hypothek in Spanien: Ein Vergleich
Das Wichtigste in Kürze
- Ein Festzins gibt Ihnen eine planbare Rate. Ein variabler Zins folgt einem Referenzwert wie dem Euribor und kann steigen oder fallen.
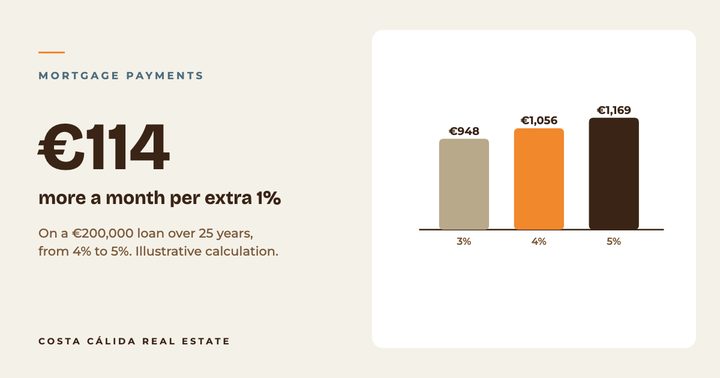
- Bei einem Darlehen über 200.000 € mit 25 Jahren Laufzeit bedeutet ein Anstieg von 3 auf 5 Prozent etwa 221 € mehr pro Monat.
- Was zu Ihnen passt, hängt davon ab, wie viel Veränderung Ihrer Rate Sie tragen können, nicht davon, den Markt zu erraten.
Banken in Spanien bieten meist die Wahl zwischen Festzins, variablem Zins und einer Mischung. Dieser Artikel vergleicht sie in einfachen Worten. Er enthält allgemeine Informationen und keine Finanzberatung. Jede Bank legt ihre eigenen Bedingungen fest, prüfen Sie daher das Angebot, das Sie erhalten.
Die drei Optionen im Vergleich#
| Fest | Variabel | Gemischt | |
|---|---|---|---|
| Zins | Bleibt gleich | Folgt einem Referenzwert | Zuerst fest, dann variabel |
| Rate | Planbar | Kann steigen oder fallen | Zunächst planbar |
| Hauptrisiko | Sie zahlen eventuell mehr, wenn die Zinsen fallen | Sie zahlen mehr, wenn die Zinsen steigen | Die Rate kann sich nach der Festzinsphase ändern |
| Geeignet für | Käufer, die Sicherheit wollen | Käufer, die Veränderungen auffangen können | Käufer, die einen ruhigen Start wollen |
Was der Referenzwert getan hat#
Ein variables Darlehen folgt oft dem 12-Monats-Euribor, den die Banco de España als Referenzzinssatz beschreibt, der in Finanzverträgen verwendet wird. Nach den Monatsdurchschnitten der EZB lag er im Januar 2021 bei minus 0,50 Prozent, erreichte im Oktober 2023 mit 4,16 Prozent seinen Höhepunkt und lag im September 2026 bei 3,25 Prozent. Unser Artikel über den Euribor erklärt ihn.
Was eine Zinsänderung für die Rate bedeutet#
Bei einem Darlehen über 200.000 € mit 25 Jahren Laufzeit ergibt unsere eigene Berechnung etwa 948 € pro Monat bei 3 Prozent, 1.056 € bei 4 Prozent und 1.169 € bei 5 Prozent. Ein Anstieg von 3 auf 5 Prozent bedeutet daher etwa 221 € mehr pro Monat. Alle Zahlen finden Sie in unseren Beispiele für Hypothekenraten. Diese Zahlen zeigen nur das Darlehen, ohne Versicherung, Gebühren oder den Aufschlag der Bank.
Wie Sie wählen#
- Fragen Sie sich, welche Rate Sie noch tragen könnten, wenn der Zins um zwei Punkte stiege.
- Lassen Sie sich jede Option schriftlich von der Bank geben, mit Zins, Aufschlag, Anpassungsterminen und allen Kosten.
- Fragen Sie, ob Sie vorzeitig tilgen können und was das kostet.
- Lassen Sie ein Gestor oder einen Anwalt das Angebot lesen, bevor Sie unterschreiben.
Probieren Sie verschiedene Zinssätze mit unserem Hypothekenrechner, oder sprechen Sie mit uns über Ihre Pläne.
Quellen und weiterführende Literatur
Fakten geprüft: 20. Oktober 2026
Costa Cálida Insider
Erhalten Sie unseren monatlichen Marktbericht zu Murcia
Echte Zahlen zu Preisen, Hypothekenzinsen und Kaufnebenkosten, dazu einige Häuser, die wir uns genau angesehen haben. Kostenlos, etwa einmal im Monat. Melden Sie sich an und lesen Sie sofort unseren kostenlosen Kaufratgeber.
Sie denken über einen Kauf an der Costa Cálida nach?
Sprechen Sie mit uns über Ihre Pläne. Wir begleiten Sie auf Niederländisch oder Englisch, vom ersten Anruf bis zur Schlüsselübergabe.
Dieser Artikel enthält allgemeine Informationen und ist keine Rechts-, Steuer- oder Finanzberatung. Regeln ändern sich, prüfen Sie Ihre eigene Situation daher mit einem qualifizierten Berater. Unseren vollständigen Haftungsausschluss lesen.