Spanische Hypothekenraten: Beispiele bei unterschiedlichen Zinssätzen
Das Wichtigste in Kürze
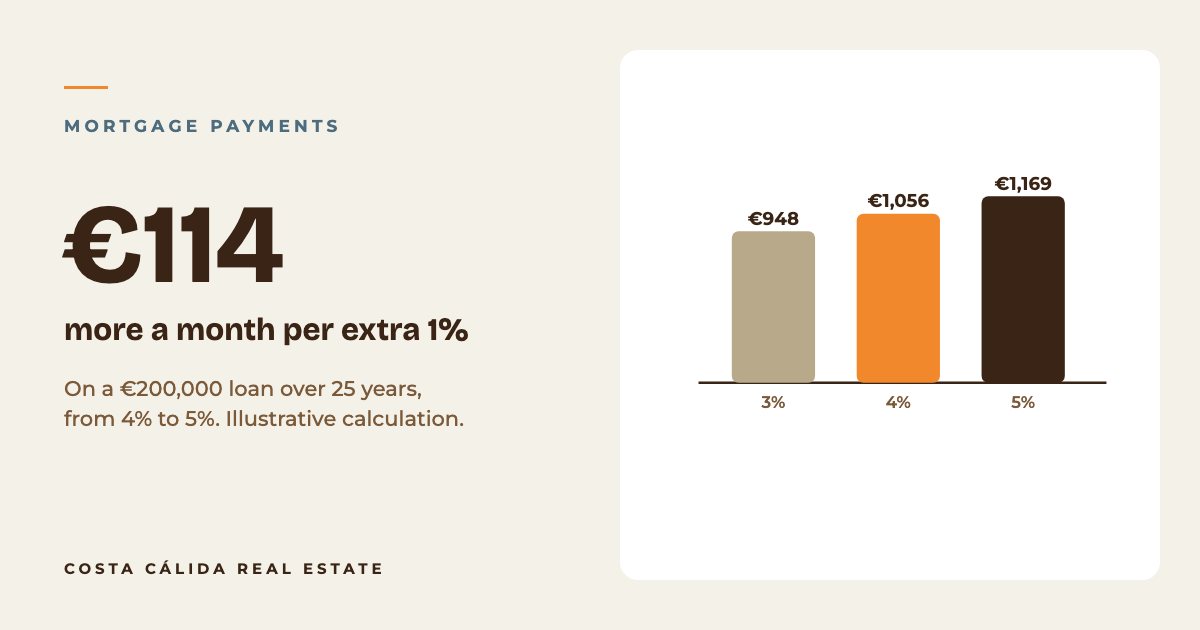
- Bei einem Darlehen über 200.000 € mit 25 Jahren Laufzeit beträgt die Rate etwa 948 € pro Monat bei 3 Prozent, 1.056 € bei 4 Prozent und 1.169 € bei 5 Prozent.
- Ein zusätzlicher Prozentpunkt bedeutet in diesem Beispiel etwa 107 € bis 114 € mehr pro Monat.
- Eine längere Laufzeit senkt die Monatsrate, erhöht aber die insgesamt gezahlten Zinsen.
- Dies sind Beispielrechnungen nur für das Darlehen. Sie sind keine Angebote und enthalten weder Versicherung noch Gebühren noch den Aufschlag Ihrer Bank.
Zinsen ändern sich, daher hilft es zu wissen, wie eine Rate bei unterschiedlichen Zinssätzen aussieht. Dieser Artikel zeigt Monatsraten für ein Darlehen über 200.000 €. Es sind unsere eigenen Berechnungen mit der Standardformel für ein Darlehen, das in gleichen Monatsraten zurückgezahlt wird. Sie zeigen nur das Darlehen. Lebens- oder Hausratversicherung, Gebühren und der Aufschlag Ihrer Bank sind nicht enthalten, Ihre tatsächliche Rate wird daher abweichen.
Monatsrate bei einem Darlehen über 200.000 €#
| Laufzeit | 3% | 4% | 5% | 6% |
|---|---|---|---|---|
| 20 Jahre | €1,109 | €1,212 | €1,320 | €1,433 |
| 25 Jahre | €948 | €1,056 | €1,169 | €1,289 |
| 30 Jahre | €843 | €955 | €1,074 | €1,199 |
Die Zahlen sind auf volle Euro gerundet. Der Zinssatz ist der effektive Jahreszins des Darlehens.
Was ein Prozentpunkt bewirkt#
Nehmen wir 25 Jahre. Von 3 auf 4 Prozent bedeutet etwa 107 € mehr pro Monat. Von 4 auf 5 Prozent sind es etwa 114 € mehr. Bei einem variabel verzinsten Darlehen kann sich eine Änderung des Euribor auf diese Weise auswirken. Unser Artikel über den Euribor erklärt, wie dieser Zins festgelegt wird und wie er sich entwickelt hat.
Laufzeit, Rate und Gesamtzinsen#
Eine längere Laufzeit senkt die Monatsrate, aber Sie zahlen länger Zinsen. Bei 4 Prozent über 25 Jahre beträgt die Rate für 200.000 € etwa 1.056 €, und die gesamten Zinsen über die Laufzeit betragen etwa 116.700 €. Wählen Sie eine Rate, die Sie auch tragen könnten, wenn die Zinsen einen oder zwei Punkte höher lägen.
Nächste Schritte#
Probieren Sie Ihre eigenen Zahlen mit unserem Hypothekenrechner. Lassen Sie sich von der Bank ein schriftliches Angebot mit genauem Zins, Aufschlag, Anpassungsterminen und allen Kosten geben. Ein Gestor oder Anwalt kann dieses Angebot für Sie prüfen.
Quellen und weiterführende Literatur
Fakten geprüft: 20. Oktober 2026
Costa Cálida Insider
Erhalten Sie unseren monatlichen Marktbericht zu Murcia
Echte Zahlen zu Preisen, Hypothekenzinsen und Kaufnebenkosten, dazu einige Häuser, die wir uns genau angesehen haben. Kostenlos, etwa einmal im Monat. Melden Sie sich an und lesen Sie sofort unseren kostenlosen Kaufratgeber.
Sie denken über einen Kauf an der Costa Cálida nach?
Sprechen Sie mit uns über Ihre Pläne. Wir begleiten Sie auf Niederländisch oder Englisch, vom ersten Anruf bis zur Schlüsselübergabe.
Dieser Artikel enthält allgemeine Informationen und ist keine Rechts-, Steuer- oder Finanzberatung. Regeln ändern sich, prüfen Sie Ihre eigene Situation daher mit einem qualifizierten Berater. Unseren vollständigen Haftungsausschluss lesen.